Domain mein-hofladen.de kaufen?
Wir ziehen mit dem Projekt
mein-hofladen.de um.
Sind Sie am Kauf der Domain
mein-hofladen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mein-hofladen.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Koch, Katharina: Fleisch ist kein GemüseFleisch ist kein Gemüse , Warum ich New York verließ und Metzgerin in Calden wurde , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20220812, Produktform: Leinen, Autoren: Koch, Katharina~Lange, Fabian~Lange, Cornelius, Redaktion: Koch, Katharina, Seitenzahl/Blattzahl: 194, Themenüberschrift: BIOGRAPHY & AUTOBIOGRAPHY / Culinary, Keyword: Ausbildung; Berufsweg; Biografie; Ernährung; Fleisch; Fleischproduktion; Frauen im Beruf; Kassel; Lebensgeschichte; Metzgerei; Nachhaltigkeit; Nordhesische Ahle Wurst; Politik; Quereinsteigerin; Traditionelles Handwerk; Wurstproduktion, Fachschema: Agrarwirtschaft~Lebensmittelrecht~Lebensmitteltechnologie~Technologie / Lebensmitteltechnologie~Handwerk - Handwerker, Fachkategorie: Memoiren, Berichte/Erinnerungen~Tiere und Gesellschaft~Agriculture, agribusiness and food production industries~Lebensmittelrecht~Traditionelles Handwerk~Kochen, Essen und Trinken~Biografien: Wirtschaft und Industrie, Thema: Auseinandersetzen, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, Fachkategorie: Lebensmittel- & Getränkesicherheit, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: NOVA MD, Verlag: NOVA MD, Verlag: Nova MD, Länge: 173, Breite: 204, Höhe: 17, Gewicht: 558, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mein Zweisprachiges Aufdeckspiel, Obst und Gemüse, Russisch (Kinderspiel)Mein Zweisprachiges Aufdeckspiel: Die Bildkarten Werden Gemischt Und Mit Der Bildseite Nach Unten Auf Den Tisch Gelegt. Jetzt Darf Jedes Kind Nach Der Reihe Zwei Bildkarten Aufdecken. Wenn Die Zwei Aufgedeckten Karten Ein Paar Ergeben, Darf Es Die...16,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
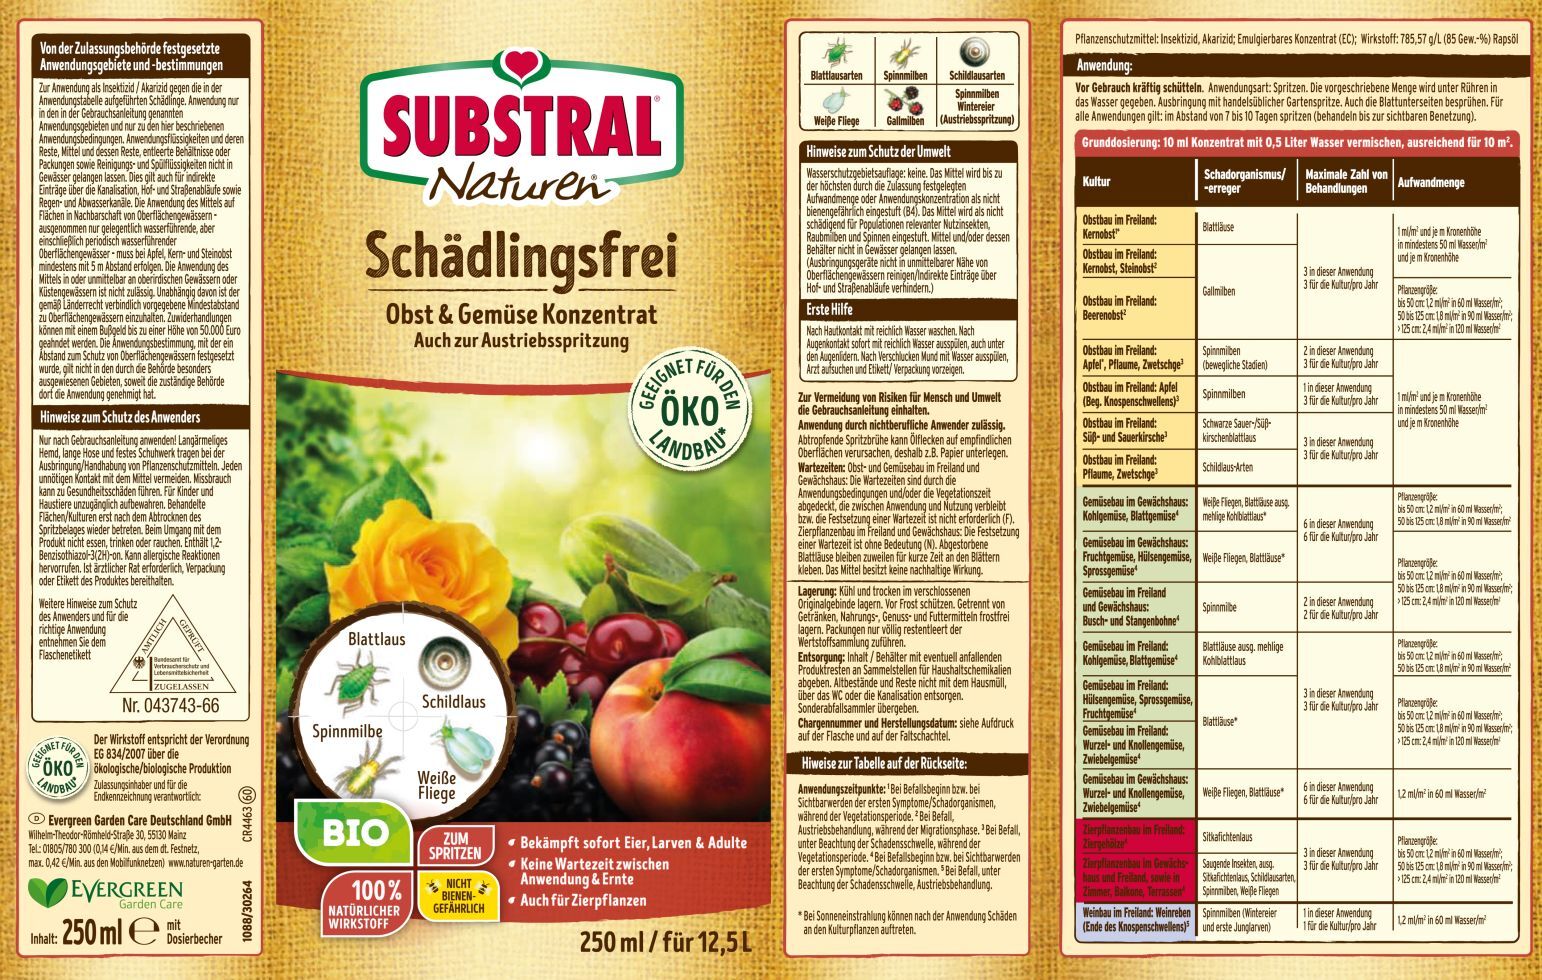
Naturen Bio Schädlingsfrei Obst & Gemüse 250 mlNaturen Bio Schädlingsfrei Obst & Gemüse 250 ml Produktnummer: 0688501393 Naturen Bio Schädlingsfrei Obst&Gemüse; Konzentrat mit natürlichem Wirkstoff gegen Echte Mehltaupilze an Erbse, Gurke, Wurzel- und Knollengemüse, Wein, Kernobst und Stachelbeere sowie an Zierpflanzen und gegen Schorf an KernobStück In praktischen ortionsbeuteln zum Auflösen in Wasser. Nützlingsschonend. Inhaltsstoffe: 800g/kg (80 Gew.-%) Schwefel Gebrauchsanleitung: Schadorganismus / Zweckbestimmung Anwendungsmenge/Dosierung Anwendungszeitpunkt Wartezeit Weinreben (Weinbau) Freiland Echter Mehltau max. 80 g in 10 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Max. 10 Anwendungen im zeitliche Abstand von 7 Tagen. 28 Tage Kernobst (Obstbau) Freiland Schorf 27 g in 5 Liter Wasser für 100 m² und pro m Kronenhöhe; max 80 g für 100 m² Bei Infektionsgefahr bzw. ab Warndiensthinweis. Max. 14 Anwendungen im zeitlichen Abstand von 7 Tagen. 7 Tage Kernobst (Obstbau) Freiland Echter Mehltau Stachelbeere (Obstbau) Freiland Amerikanischer Stachelbeermehltau 40 g in 10 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Nach dem Austrieb. Max. 6 Anwendungen im zeitplichen Abstand von 7 Tagen. 7 Tage Gemüseerbsen (Gemüsenbau) Freiland Echter Mehltau 15 g in 4 - 6 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Nach dem Austrieb. Max. 3 Anwendungen im zeitlichen Abstand von 14 Tagen. 7 Tage Gurke (Gemüsebau) Freiland Echter Mehltau 75 g in 2 - 10 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Max. 6 Anwendungen im zeitlichen Abstand von 7 Tagen. 3 Tage Wurzel- und Knollengemüse (Gemüsebau) Freiland Echte Mehltaupilze 15 g in 6 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Nach dem Austrieb. Max. 6 Anwendungen im zeitlichen Abstand von 5 Tagen. 7 Tage Zierpflanzenkulturen (Zierpflanzenbau) Freiland Echte Mehltaupilze Pflanzenhöhe bis 50cm: 25 g in 6 L Wasser für 100 m² Pflanzenhöhe 50 bis 125cm: 37,5g in 9 Liter Wasser für 100m² Pflanzenhöhe über 125cm: 50g in 12 Liter Wasser für 100m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Max. 15 Anwendungen im zeitlichen Abstand von 6 Tagen. Für die vorgesehenen Anwendungsgebiete ist die Festsetzung einer Wartezeit ohne Bedeutung (N). Tipps zur Anwendung Der beste Behandlungserfolg wird erzielt, wenn frühzeitig behandelt wird und regelmäßige Spritzfolgen eingehalten werden. Wichtig ist eine vollständige Benetzung der Blattmasse mit der Spritzbrühe. Die Spitzbrühe gleichmäßig auf den Pflanzen und auch auf den Blattunterseiten verteilen. Immer nur soviel Spritzbrühe ansetzen wie zur Behandlung notwendig ist und noch am selben Tag ausbringen. Keine Anwendung bei hoher Regenwahrscheinlichkeit, bei praller Sonne oder Temperaturen über 25°C. Anwendungsart: Konzentrat Inhaltsmenge: 250 ml Anwendungsbereich: gegen saugende Schädlinge wie...10,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **

Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Koch, Katharina: Fleisch ist kein GemüseFleisch ist kein Gemüse , Warum ich New York verließ und Metzgerin in Calden wurde , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20220812, Produktform: Leinen, Autoren: Koch, Katharina~Lange, Fabian~Lange, Cornelius, Redaktion: Koch, Katharina, Seitenzahl/Blattzahl: 194, Themenüberschrift: BIOGRAPHY & AUTOBIOGRAPHY / Culinary, Keyword: Ausbildung; Berufsweg; Biografie; Ernährung; Fleisch; Fleischproduktion; Frauen im Beruf; Kassel; Lebensgeschichte; Metzgerei; Nachhaltigkeit; Nordhesische Ahle Wurst; Politik; Quereinsteigerin; Traditionelles Handwerk; Wurstproduktion, Fachschema: Agrarwirtschaft~Lebensmittelrecht~Lebensmitteltechnologie~Technologie / Lebensmitteltechnologie~Handwerk - Handwerker, Fachkategorie: Memoiren, Berichte/Erinnerungen~Tiere und Gesellschaft~Agriculture, agribusiness and food production industries~Lebensmittelrecht~Traditionelles Handwerk~Kochen, Essen und Trinken~Biografien: Wirtschaft und Industrie, Thema: Auseinandersetzen, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, Fachkategorie: Lebensmittel- & Getränkesicherheit, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: NOVA MD, Verlag: NOVA MD, Verlag: Nova MD, Länge: 173, Breite: 204, Höhe: 17, Gewicht: 558, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Mein Zweisprachiges Aufdeckspiel, Obst und Gemüse, Russisch (Kinderspiel)Mein Zweisprachiges Aufdeckspiel: Die Bildkarten Werden Gemischt Und Mit Der Bildseite Nach Unten Auf Den Tisch Gelegt. Jetzt Darf Jedes Kind Nach Der Reihe Zwei Bildkarten Aufdecken. Wenn Die Zwei Aufgedeckten Karten Ein Paar Ergeben, Darf Es Die...16,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Naturen Bio Schädlingsfrei Obst & Gemüse 250 mlNaturen Bio Schädlingsfrei Obst & Gemüse 250 ml Produktnummer: 0688501393 Naturen Bio Schädlingsfrei Obst&Gemüse; Konzentrat mit natürlichem Wirkstoff gegen Echte Mehltaupilze an Erbse, Gurke, Wurzel- und Knollengemüse, Wein, Kernobst und Stachelbeere sowie an Zierpflanzen und gegen Schorf an KernobStück In praktischen ortionsbeuteln zum Auflösen in Wasser. Nützlingsschonend. Inhaltsstoffe: 800g/kg (80 Gew.-%) Schwefel Gebrauchsanleitung: Schadorganismus / Zweckbestimmung Anwendungsmenge/Dosierung Anwendungszeitpunkt Wartezeit Weinreben (Weinbau) Freiland Echter Mehltau max. 80 g in 10 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Max. 10 Anwendungen im zeitliche Abstand von 7 Tagen. 28 Tage Kernobst (Obstbau) Freiland Schorf 27 g in 5 Liter Wasser für 100 m² und pro m Kronenhöhe; max 80 g für 100 m² Bei Infektionsgefahr bzw. ab Warndiensthinweis. Max. 14 Anwendungen im zeitlichen Abstand von 7 Tagen. 7 Tage Kernobst (Obstbau) Freiland Echter Mehltau Stachelbeere (Obstbau) Freiland Amerikanischer Stachelbeermehltau 40 g in 10 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Nach dem Austrieb. Max. 6 Anwendungen im zeitplichen Abstand von 7 Tagen. 7 Tage Gemüseerbsen (Gemüsenbau) Freiland Echter Mehltau 15 g in 4 - 6 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Nach dem Austrieb. Max. 3 Anwendungen im zeitlichen Abstand von 14 Tagen. 7 Tage Gurke (Gemüsebau) Freiland Echter Mehltau 75 g in 2 - 10 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Max. 6 Anwendungen im zeitlichen Abstand von 7 Tagen. 3 Tage Wurzel- und Knollengemüse (Gemüsebau) Freiland Echte Mehltaupilze 15 g in 6 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Nach dem Austrieb. Max. 6 Anwendungen im zeitlichen Abstand von 5 Tagen. 7 Tage Zierpflanzenkulturen (Zierpflanzenbau) Freiland Echte Mehltaupilze Pflanzenhöhe bis 50cm: 25 g in 6 L Wasser für 100 m² Pflanzenhöhe 50 bis 125cm: 37,5g in 9 Liter Wasser für 100m² Pflanzenhöhe über 125cm: 50g in 12 Liter Wasser für 100m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Max. 15 Anwendungen im zeitlichen Abstand von 6 Tagen. Für die vorgesehenen Anwendungsgebiete ist die Festsetzung einer Wartezeit ohne Bedeutung (N). Tipps zur Anwendung Der beste Behandlungserfolg wird erzielt, wenn frühzeitig behandelt wird und regelmäßige Spritzfolgen eingehalten werden. Wichtig ist eine vollständige Benetzung der Blattmasse mit der Spritzbrühe. Die Spitzbrühe gleichmäßig auf den Pflanzen und auch auf den Blattunterseiten verteilen. Immer nur soviel Spritzbrühe ansetzen wie zur Behandlung notwendig ist und noch am selben Tag ausbringen. Keine Anwendung bei hoher Regenwahrscheinlichkeit, bei praller Sonne oder Temperaturen über 25°C. Anwendungsart: Konzentrat Inhaltsmenge: 250 ml Anwendungsbereich: gegen saugende Schädlinge wie...10,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Mein Zweisprachiges Aufdeckspiel, Obst und Gemüse, Türkisch (Kinderspiel)Mein Zweisprachiges Aufdeckspiel: Die Bildkarten Werden Gemischt Und Mit Der Bildseite Nach Unten Auf Den Tisch Gelegt. Jetzt Darf Jedes Kind Nach Der Reihe Zwei Bildkarten Aufdecken. Wenn Die Zwei Aufgedeckten Karten Ein Paar Ergeben, Darf Es Die...16,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Mein Zweisprachiges Aufdeckspiel, Obst und Gemüse, Polnisch (Kinderspiel)Mein Zweisprachiges Aufdeckspiel: Die Bildkarten Werden Gemischt Und Mit Der Bildseite Nach Unten Auf Den Tisch Gelegt. Jetzt Darf Jedes Kind Nach Der Reihe Zwei Bildkarten Aufdecken. Wenn Die Zwei Aufgedeckten Karten Ein Paar Ergeben, Darf Es Die...9,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.